
La competencia por los pagos digitales suma un nuevo jugador en Argentina. UnionPay, la principal red china de tarjetas, comenzó a emitir tarjetas digitales en el país mediante una alianza con la empresa PVS LATAM. La operación se realizará desde la aplicación PVS Wallet y abre una nueva etapa en la disputa por el mercado que hoy comparten bancos, billeteras virtuales y redes internacionales.
La tarjeta permitirá realizar compras locales, pagos internacionales, operaciones por internet y transacciones mediante códigos QR. Pero uno de sus atractivos principales estará en los viajes a China: podrá vincularse con WeChat Pay y Alipay, dos plataformas cotidianas del gigante asiático. La red china, que ya tenía presencia en Argentina, avanza así desde la aceptación de pagos hacia la emisión local de tarjetas.
Disputa de mercados
El desembarco se produce en un territorio donde compiten distintos modelos. Visa y Mastercard dominan buena parte del mercado internacional de tarjetas; Mercado Pago construyó un ecosistema que combina billetera digital, pagos comerciales y servicios financieros; mientras que Pix, creado por el Banco Central de Brasil, transformó las transferencias instantáneas y los pagos cotidianos en el país vecino.
No son sistemas idénticos, pero todos participan de una transformación que desplaza progresivamente al efectivo y convierte el teléfono celular en una herramienta central de las operaciones económicas.
Para las y los usuarios argentinos, la nueva tarjeta podría simplificar las operaciones con el mercado chino, aunque todavía faltan datos públicos sobre comisiones, costos de emisión y condiciones cambiarias.
Che: ¿quién paga los impuestos?
La discusión también alcanza al tratamiento fiscal de las empresas que administran pagos. En Argentina, el Decreto 475/2026 modificó determinadas exenciones del impuesto sobre los créditos y débitos bancarios, incluidas las aplicables a cuentas utilizadas por proveedores de servicios de pago. El propio texto oficial plantea la necesidad de equiparar el tratamiento de actividades similares.
Conviene distinguir entre beneficios fiscales concretos, costos regulatorios y ventajas competitivas: no todas las billeteras ni todos los sistemas operan bajo las mismas reglas. Pix, además, no es una empresa privada, sino una infraestructura pública de pagos.
Pero: ¿quién controla las redes por las que circula el dinero y quién se queda con los beneficios de esa circulación?
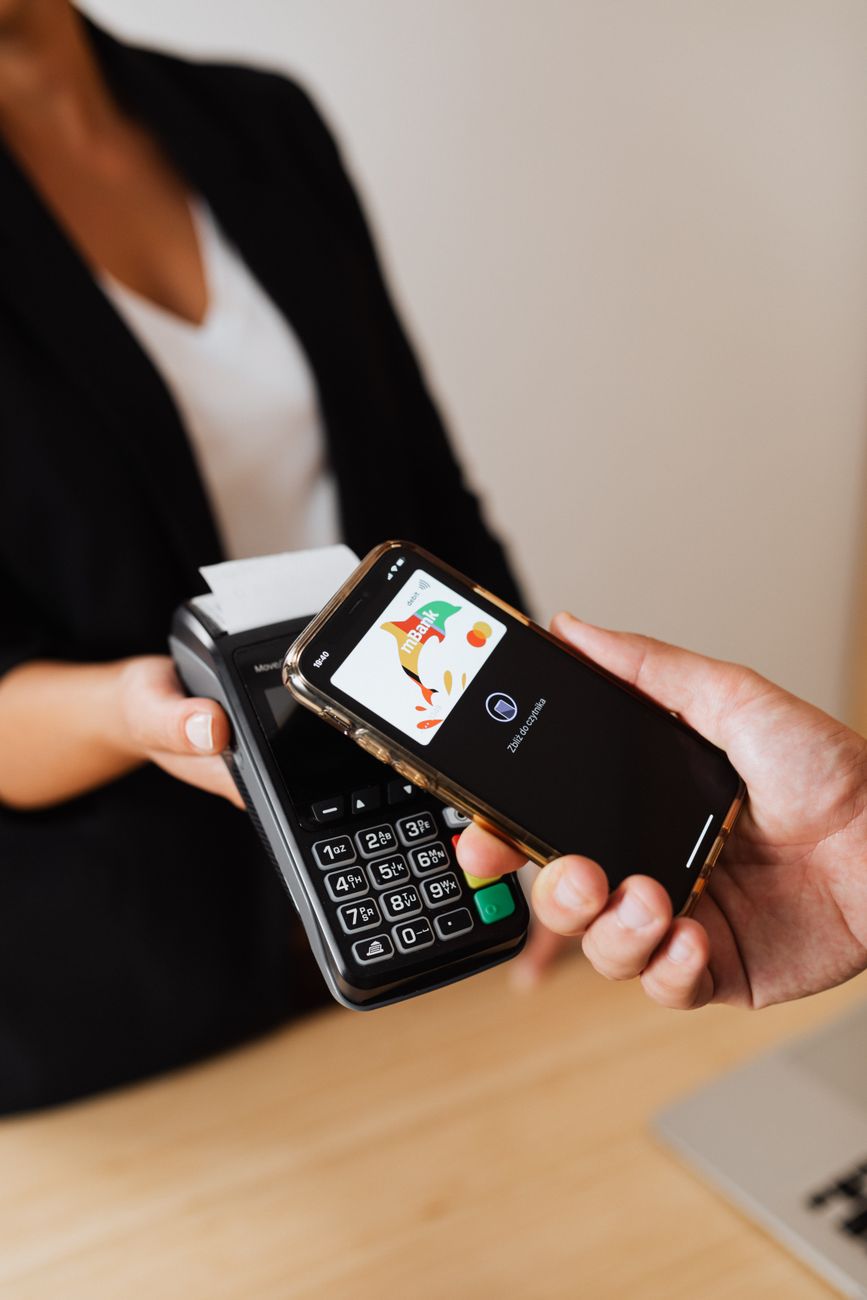
En la economía digital, pagar con el celular parece un gesto sencillo. Detrás de cada operación, sin embargo, se disputa poder económico, información y negocios de alcance global.
F. Castro
Photo free by kaboompics on Pexels.com